
⚡ 결론 직답: 젠슨 황 CEO 부재 속에서도 엔비디아가 베라 루빈 플랫폼의 폭발적 수요와 데이터 센터 매출 급증에 힘입어 분기 매출 1,158억 달러라는 역대 최대 실적을 달성했습니다.
📌 3줄 핵심 요약
- 베라 루빈(Vera Rubin) 플랫폼이 첫 생산 출하 분기에 약 200억 달러의 매출을 기록하며 사상 가장 빠른 제품 램프업을 달성했습니다.
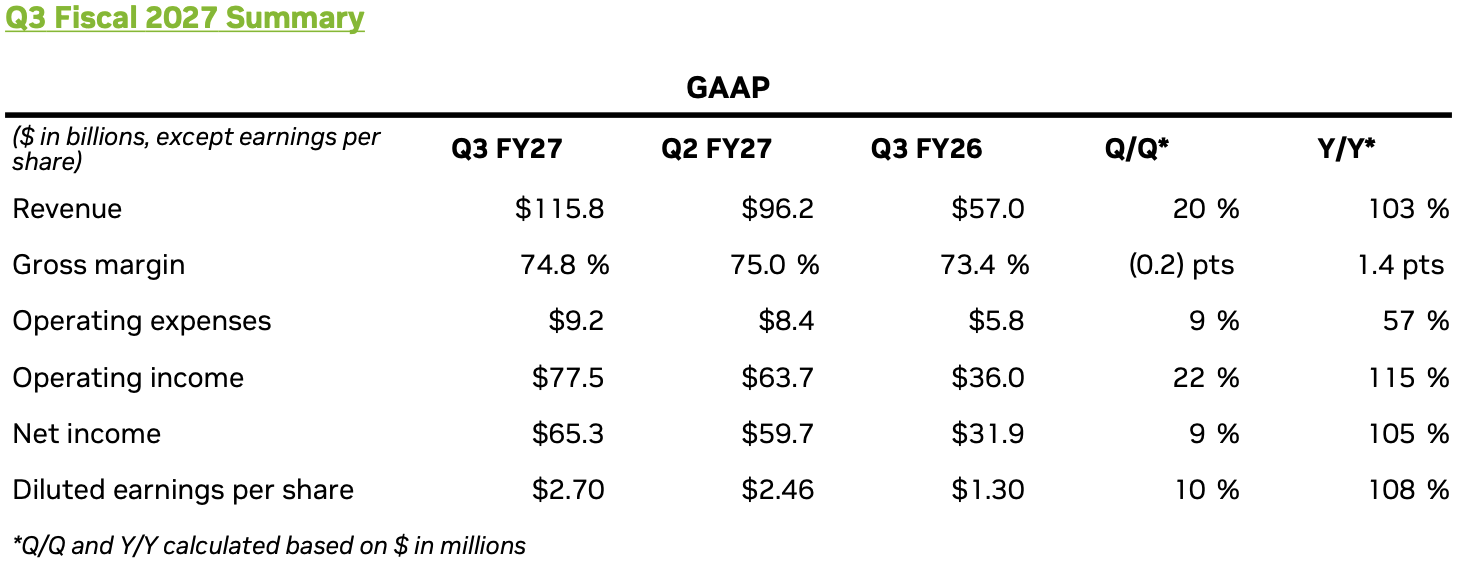
- 2027 회계연도 3분기 매출은 전년 대비 103% 증가한 1,158.44억 달러를 기록했으며, 공급 약정액은 3,900억 달러로 급증했습니다.
- 데이터 센터 매출이 전체의 93%를 차지하며 AI 인프라 성장을 주도하고 있으며, 차세대 CPU 매출은 2028 회계연도에 두 배 이상 증가할 전망입니다.
📅 데이터 기준일: 2026-11-18 | 원문 출처 기반 심층 리포트
안녕하세요, 딥러너 (DeepLearner)입니다.
젠슨 황 CEO 부재 속에서도 멈추를 수 없는 엔비디아의 기록적인 매출 성장#
엔비디아의 상징과도 같은 젠슨 황(Jensen Huang) 공동 창업자이자 오랜 기간 회사를 이끌어온 CEO가 5일 전 퇴임함에 따라, 지난 화요일 발표된 엔비디아의 분기 재무 결과는 회사의 33년 역사상 처음으로 그의 지휘나 컨퍼런스 콜 부재 속에서 공개되었습니다. 하지만 시장의 우려는 기우에 불과했습니다. AI 가속기에 대한 수요가 멈출 기미를 보이지 않으면서, 엔비디아는 또 한 번의 금융 기록을 경신하며 압도적인 저력을 과시했습니다. 엔비디아는 2027 회계연도 3분기 매출로 1,158억 달러를 기록했으며, 특히 최신 '베라 루빈(Vera Rubin)' 플랫폼이 200억 달러의 매출을 견인하며 성장을 주도했습니다. 이와 더불어 향후 공급 약정액(supply commitments)은 무려 3,900억 달러에 달하는 경이로운 수치를 기록하며 미래 성장 동력을 입증했습니다.
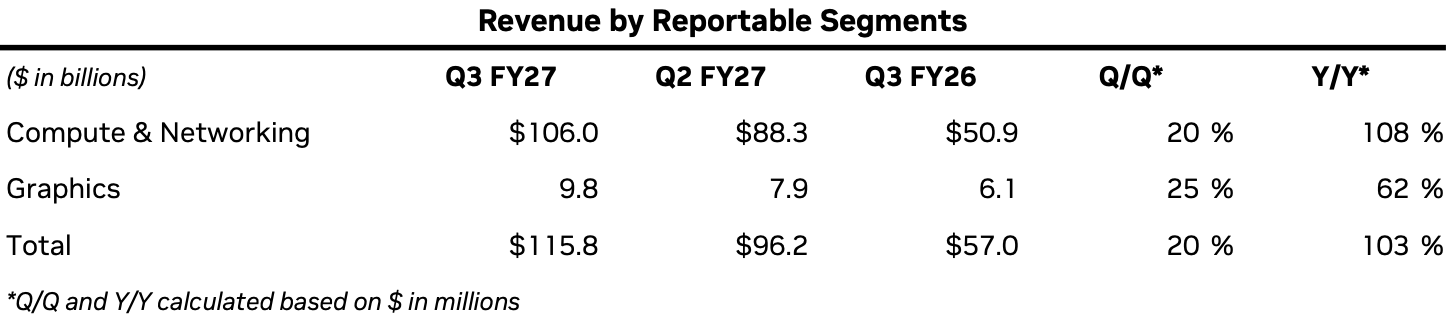
구체적인 재무 지표를 살펴보면 엔비디급의 성장세가 얼마나 강력한지 알 수 있습니다. 2026년 10월 25일에 종료된 2027 회계연도 3분기 기준으로, 엔비디아는 전 분기 대비 20%, 전년 동기 대비 103%라는 폭발적인 증가율을 기록하며 1,158억 4,400만 달러의 매출을 달성했습니다. 순이익(net income) 또한 전년 동기 대비 105% 급증한 652억 8,700만 달러에 이르렀으며, 매출총이익률(gross margin)은 74.8%라는 높은 수준을 유지했습니다. 부문별로는 컴퓨트 및 네트워킹(Compute & Networking) 부문 매출이 1,060억 달러를 기록하며 전 분기 대비 20%, 전년 대비 108% 증가했고, 그래픽(Graphics) 부문 역시 98억 달러의 매출을 올리며 전 분기 대비 25%, 전년 대비 62% 성장하며 탄탄한 뒷받침을 보여주었습니다.
이번 분기 실적의 핵심 동력은 단연 데이터 센터(Data Center) 사업부였습니다. 데이터 센터 부문은 1,076억 달러의 매출을 기록하며 전체 매출의 약 93%를 차지했으며, 이는 전 분기 대비 21%, 전년 대비 110% 증가한 수치입니다. 고객군별로 분석해 보면, 하이퍼스케일(Hyperscale) 고객으로부터 발생한 매출은 601억 달러로 전 분기 대비 23%, 전년 대비 71% 성장했습니다. 특히 주목할 점은 AI 클라우드, 산업 및 기업용(AI Clouds, Industrial & Enterprise) 고객 부문의 성장세입니다. 해당 부문의 매출은 475억 달러에 달하며 전 분기 대비 18%, 전년 대비 무려 195%라는 경이로운 성장률을 기록했습니다. 비록 하이퍼스케일러가 여전히 가장 큰 고객층을 형성하고 있지만, AI 클라우드 제공업체와 산업 및 기업 고객의 수요가 연간 기준으로 훨씬 빠르게 성장하고 있다는 점은 엔비디아의 시장 확장성을 잘 보여줍니다 именно. 아울러 에지 컴퓨팅(Edge Computing) 매출 역시 82억 달러로 전 분기 대비 14%, 전년 대비 42% 증가하며 안정적인 성장 궤도에 올랐습니다.
엔비디아 성장의 일등 공신은 바로 '베라 루빈(Vera Rubin)' 플랫폼입니다. 엔비디아는 베라 루빈 플랫폼이 첫 생산 출하 분기에 약 200억 달러의 매출을 기록했다고 밝혔는데, 이는 엔비디아 역사상 가장 빠른 제품 램프업(product ramp) 사례로 기록되었습니다. 이와 함께 단독형 베라 CPU(standalone Vera CPUs)에 대한 강력한 수요와 블랙웰 울트라(Blackwell Ultra)의 지속적인 매출 성장도 확인되었습니다. 특히 놀라운 점은 효율성입니다. 엔비디아에 따르면 하이퍼스케일 파트너들이 베라 루빈 시스템을 생산 라인에 도입하는 데 소요된 시간은 약 1개월에 불과했습니다. 이는 이전 세대인 그레이스 블랙웰(Grace Blackwell) 플랫폼과 비교했을 때 무려 2배나 빠른 속도입니다.
엔비디아의 임시 CEO이자 CFO인 콜레트 크레스(Colette Kress)는 이번 실적에 대해 "우리의 모멘텀은 실재한다(Our momentum is real). 엔비디아는 우리 구성원들의 끊임없는 혁신을 바탕으로 한 탁월한 기술 리더이다"라고 강조하며 자신감을 내비쳤습니다. 그녀는 이어 "베라 루빈은 폭발적인 시작을 알렸고, 우리의 로드맵은 차질 없이 진행 중이며, 우리의 야망은 그 어느 때도 이토록 크지 않았다"라고 덧붙였습니다. 또한 "베라 루빈은 역사상 가장 빠른 제품 램프업을 기록하며 첫 생산 출하 분기에 약 200억 달러의 매출을 창출했다. 우리는 베라에 대한 매우 강력한 수요를 계속해서 확인하고 있으며, 2028 회계연도에는 전체 CPU 매출이 두 배 이상 증가할 것으로 기대한다"라고 밝히며, 차세대 기술을 통한 미래 수익 구조에 대한 확고한 비전을 제시했습니다.
베라 루빈 플랫폼의 압도적 퍼포먼스와 데이터 센터 부문의 매출 분석#
엔비디아(Nvidia)가 보여주는 성장세는 단순한 숫자를 넘어, 향기로운 미래를 향한 거대한 인프라 구축 작업으로 해석됩니다. 엔비디아는 자사의 AI 인프라 비즈니스의 예상되는 성장을 뒷받침하기 위해 장기적인 구매 의무를 대폭 확대하며, 공급망의 주도권을 확보하기 위한 공격적인 행보를 이어가고 있습니다. 특히 이번 분기 발표에 따르면, 엔비디아의 공급 및 생산 능력에 대한 약정액은 FY2027년 3분기 말 기준 무려 3,900억 달러(~$390 billion)에 도달했습니다. 이는 불과 3개월 전의 2,790억 달러, 그리고 FY2021년 1분기 말의 1,190억 달러와 비교했을 때 가파른 상승 곡선을 그리고 있는 수치입니다. 이러한 급격한 증가의 주요 원인으로는 다년 단위의 메모리 구매 계약(multiyear memory procurement agreements)이 꼽힙니다.
엔비디아가 설계한 미래의 청사진은 매우 구체적이며, 연도별로 막대한 자금이 투입될 예정입니다. 엔비디아는 향후 계획된 약정액 중 FY2027년 잔여 기간(1월 말 종료) 동안 690억 달러를 이행할 예정이며, 이어 FY2028년에는 2,030억 달러, FY20mu29년에는 920억 달러를 집행할 계획입니다. 또한 FY2030년 이후를 위해 별도로 260억 달러가 예정되어 있습니다. 즉, 엔비디아는 이미 FY2030년 말까지 약 3,900억 달러 규모의 부품 및 제조 역량을 확보하기 위해 확약(commitment)을 마친 상태입니다. 특히 FY2028년의 구매액이 2,000억 달러를 넘어설 것으로 예상됨에 따라, FY2030년의 구매 규모 역시 현재의 예측보다 더욱 높아질 가능성이 큽니다.
이러한 공격적인 구매 약정은 단순히 물량을 확보하는 것을 넘어, 전 세계 주요 파트너사들과의 초정밀 공급망 생태계를 구축하려는 엔비디아의 전략적 의지가 담겨 있습니다. 상세한 공급망 현황은 다음과 같습니다.
- 공급망 확보를 위한 구매 약정 타임라인: FY2027 잔여 기간 690억 달러, FY2028년 2,030억 달러, FY2029년 920억 달러, FY2030년 이후 260억 달러를 포함하여 총 3,900억 달러 규모의 부품 및 생산 능력 확보.
- 핵인 핵심 파트너십 및 부품 공급 네트워크: 기존 파트너인 TSMC, Micron, Samsung, SK hynix와의 협력을 넘어, 기판(substrates) 공급을 위한 Samsung Electro-Mechanics 및 Kinsus, 첨단 패키징(advanced packaging)을 위한 SPIL과의 신규 파트너십 체결 및 Amkor, Ibiden, KYEC, Unimicron과의 계약 유지.
- 수익 다각화를 위한 네오클라우드(neocloud) 전략: 하드웨어 판매 수익뿐만 아니라 클라우드 임대 수익에도 참여할 수 있도록 네오클라우드 제공업체들과 총 320억 달러 규모의 계약 체결.
- 재무적 노출 및 대규모 보증 현황: 각종 보증을 통한 최대 재무 노출액은 1,180억 달러에 달하며, 여기에는 OpenAI에 20년 임대 방식으로 서비스를 제공할 오하이오주의 PORTS-Pike AI 데이터 센터 캠퍼스를 위한 1,050억 달러 규모의 신용 지원이 포함됨.
엔비디아의 임시 CEO이자 CFO인 콜레트 크레스(Colette Kress)는 이번 실적 발표 컨퍼런스 콜을 통해, 엔비디아 제품에 대한 수요가 여전히 가용 공급량을 초과하고 있다고 언급했습니다. 이에 따라 엔비디아는 생산 능력을 확장하기 위해 제조 파트너들과 긴밀히 협력하고 있으며, 공급업체들이 생산 설비를 신속히 확장할 수 있도록 선급금(prepayments)이나 기타 재무적 지원을 제공할 수 있다는 점을 시사했습니다. 이러한 막대한 구매 약정은 매우 거대(gargantuan)한 규모이지만, 엔비디아는 AI 인프라에 대한 수요가 지속적으로 강력할 것이기에 이러한 지출이 충분히 정당화될 것이라고 확신하고 있습니다. 실제로 엔비디아는 강력한 수요와 확보될 추가 제조 능력을 바탕으로, FY2028의 매출 성장 전망치를 기존 약 70%에서 75%로 상향 조정했습니다.
결론적으로, 엔비디아의 공급망 확보 노력은 단순한 물량 확보를 넘어선 거대한 경제적 생태계의 구축이라 할 수 있습니다. FY2024년 4분기 초 기준으로 엔비디아의 총 약정액은 5,400억 달러에 달합니다. 이는 AI 산업의 패권을 놓치지 않겠다는 엔비디아의 강력한 의지를 보여주는 지표이며, 전 세계 반도체 및 부품 공급망의 지형도를 재편하고 있습니다.
3,900억 달러 규모의 공급 약정과 차세대 AI 인프라 시장의 성장 전망#
엔비디아(Nvidia)는 현재 급변하는 시장 상황 속에서도 기존 고객들과의 신뢰를 지키기 위해 전략적인 결단을 내린 상태입니다. 엔비디아는 이미 체결된 기존 구매 주문(PO)을 충실히 이행하고, 고객들과 이전에 합의된 가격을 그대로 유지하기 위해 부품 및 제조 비용의 상승분을 회사가 직접 감내(Absorb)하고 있습니다. 이러한 비용 부담의 결과로, 엔비디아의 GAAP 매출총이익률(Gross Margin)은 2027 회계연도 3분기(Q3 FY2027)의 74.8%에서 4분기(Q4)에는 71%~72% 수준으로 다소 하락할 것으로 전망됩니다. 엔비디아 측은 이 4분기 수치를 현재 마진 사이클의 최저점(Bottom)으로 간주하고 있습니다.
향후 로드맵을 살펴보면, 엔비디아는 높아진 공급 비용을 상쇄하고 수익성을 회복하기 위해 2028 회계연도(FY2028)에 개정된 가격 정책(Revised pricing)을 도입할 계획을 가지고 있습니다. 회사는 바로 이 2028 회계연도에 매출총이익률이 다시 72%~73% 수준으로 회복될 것으로 기대하고 있습니다. 다만, 이번 발표에서 엔비디아는 가격 조정의 구체적인 규모나 어떤 제품군에 해당 조정이 적용될지에 대해서는 구체적인 정보를 공개하지 않았습니다.
이와 관련하여 코렛 크레스(Colette Kress)는 실적 발표를 통해 "우리는 가격과 그 구성 요소들에 대해 깊이 고민했으며, 이번 수치에 포함된 비용 중 상당 부분은 우리가 직접 감내한 것들이다"라고 설명했습니다. 또한, "우리가 제시한 4분기 수치는 바닥이다. 기억하시겠지만, 우리는 이미 고객들로부터 받은 다양한 구매 주문(POs)을 이 것으로 이행하고자 했으며, 새로운 가격 체계로 넘어가는 새해를 맞이하면서 기존의 약속을 견고하게 유지하고 싶었을 뿐이다"라고 덧붙이며, 현재의 마진 하락이 전략적 선택에 의한 일시적 현상임을 강조했습니다.
한편, 시장의 시선은 엔비디아의 경쟁 지형 변화에도 쏠려 있습니다. 특히 코렛 크레스는 하이퍼스케일러(Hyperscalers)들이 자체적으로 개발 중인 맞춤형 AI 가속기(Custom AI accelerators)가 엔비디아의 가격 결정력에 미칠 잠재적 영향에 대한 질문에는 확답을 피하는 모습을 보였습니다. 컨퍼런스 콜 당시 한 애널리스트는 엔비디아가 맞춤형 AI 가속기와의 경쟁에서 시장 점유율을 방어하기 위해 낮은 마진을 수용할 용의가 있는지 질문했습니다. 이에 대해 크레스는 커스텀 실리콘(Custom silicon) 경쟁이 엔비디아의 경쟁적 위치를 약화시킬 수 있는지에 대해 직접적인 답변을 피함으로써, 향후 시장의 경쟁 구도에 대한 다양한 추측을 남겼습니다.
마지막으로 엔비디아의 단기 실적 전망은 여전히 매우 강력합니다. 엔비디아는 2027 회계연도 4분기(Q4) 매출이 전 분기 대비 약 12% 증가한 약 1,300억 달러(±3%)에 달할 것으로 프로젝트하고 있습니다. 해당 분기의 GAAP 매출총이익률은 71%~72%를 기록할 것으로 예상되며, GAAP 영업 비용은 약 110억 달러 수준이 될 것으로 보입니다. 참고로 이 전망치에는 중국 내 데이터 센터 컴퓨팅(Data Center compute) 매출은 제외되어 있으며, 분기 기간이 평소보다 한 주 더 추가된 점이 반영되었습니다. 비록 '베라 루빈(Vera Rubin)'으로의 전환기 동안 마진 하락이 예상되기는 하지만, 크레스는 2028 회계연도에는 다시 72%~73%로의 회복을 확신하고 있습니다.
한눈에 보는 핵심 비교 분석#
| 비교 항목 | 기존 방식 (Q3 FY2027 기준) | 신규 변화 및 전망 (Q4 FY2027 ~ FY2028) | 핵심 차이점 |
|---|---|---|---|
| GAAP 매출총이익률 | 74.8% | 71% ~ 72% (Q4) $\rightarrow$ 72% ~ 73% (FY2028) | 비용 감내로 인한 일시적 하락 후 회복 기대 |
| 가격 전략 | 기존 합의된 가격 유지 | FY2028부터 개정된 가격(Revised pricing) 도입 | 공급 비용 상승분을 반영한 수익성 재정비 |
| 매출 규모 전망 | (이전 분기 기준) | 약 1,300억 달러 (±3%) (Q4 FY2027) | 전 분기 대비 약 12%의 순차적 성장 전망 |
| 경쟁 구도 | 표준 GPU 중심 시장 | 하이퍼스케일러의 맞춤형 AI 가속기 등장 | 커스텀 실리콘에 의한 시장 점유율 위협 가능성 |
독자 체크리스트 및 자주 묻는 질문 (FAQ)#
💡 투자자 및 산업 분석가 체크리스트
- [ ] 2028 회계연도(FY2028)에 예정된 엔비디아의 가격 조정 규모와 적용 제품군 확인하기
- [ ] 하이퍼스케일러들의 자체 AI 가속기 개발 진척도가 엔비디아 점유율에 미치는 영향 모니터링하기
- [ ] 중국 데이터 센터 매출 제외 변수를 고려한 실제 매출 성장세 추적하기
❓ 자주 묻는 질문 (FAQ)
Q1. 엔비디아의 매출총이익률이 하락하는 이유는 무엇인가요? A1. 엔비디아가 이미 고객들과 약속한 기존 구매 주문(PO)을 이행하기 위해, 상승하는 부품 및 제조 비용을 회사가 직접 부담(Absorb)하기로 결정했기 때문입니다. 이는 고객 신뢰를 유지하기 위한 전략적 선택이며, 2028 회계연도부터는 가격 조정을 통해 다시 회복될 것으로 보입니다.
Q2. 2027 회계연도 4분기(Q4) 매출 전망치는 어느 정도인가요? A2. 엔비디아는 2027 회계연도 4분기 매출이 약 1,300억 달러(±3%)에 이를 것으로 예상하고 있습니다. 이는 전 분기 대비 약 12% 증가한 수치로, 매우 강력한 성장세를 이어갈 것임을 시사합니다.
딥러너 (DeepLearner)이었습니다.
🔗 원문 참고 및 출처: Nvidia's revenue hits $115.8 billion as Vera Rubin generates $20 billion in another record-setting quarter


💬 기술 토론 및 피드백 0
건전하고 유익한 토론을 지향합니다아직 등록된 의견이 없습니다.
이 아티클에 관한 궁금한 점이나 추가 팁을 첫 번째로 남겨보세요!
기술 토론에 참여하시려면 로그인해 주세요.
로그인 후 댓글 작성