
⚡ 결론 직답: IEA 보고서에 따르면 2030년까지 AI 데이터센터 전력 수요가 현재의 두 배로 늘어나며, 이는 영국 전체 전력 수요에 맞먹는 규모의 전력 부하를 추가할 것으로 전망됩니다.
📌 3줄 핵심 요약
- IEA의 World Energy Outlook 2026에 따르면, 120GW의 데이터센터 용량이 2030년까지 120GW 추가 확대되며 그중 75%는 AI 전용이 될 예정입니다.
- 93개의 'AI 팩토리' 용량은 2년 만에 2GW에서 17GW로 급증했으며, 완공 시 총 50GW에 달해 막대한 전력 부하를 야기할 것으로 보입니다.
- 데이터센터 전력 수요 급증으로 2030년까지 화석 연료 배출량은 70% 증가할 전망이며, 전력망 확충 지연이 산업의 핵심 병목으로 지목됩니다.
📅 데이터 기준일: 2026-11-20 | 원문 출처 기반 심층 리포트
안녕하세요, 딥러너 (DeepLearner)입니다.
최근 인공지능(AI) 기술의 비약적인 발전과 함께, 그 이면에 숨겨진 '에너지 전쟁'의 서막이 오르고 있습니다. AI 모델을 학습시키고 추론하기 위해 필요한 막대한 컴퓨팅 파워는 필연적으로 엄청난 양의 전력을 소모하며, 이는 전 세계 전력망(Electricity Grids)에 유례없는 압박을 가하고 있습니다. 현재 많은 지역에서 진행 중인 데이터센터 구축 프로젝트들이 각 국가의 전력 시스템이 감당할 수 있는 최대 부하(Peak Load)를 넘어설 것으로 예측되면서, 에너지 인프라의 한계에 대한 경고음이 커지고 있습니다.
1부: 2030년까지 두 배로 늘어나는 AI 전력 수요와 'AI 팩토리'의 급성장#
이러한 에너지 위기론은 단순한 추측이 아닌, 신뢰할 수 있는 국제 기구의 데이터를 통해 증명되고 있습니다. 국제에너지기구(IEA)가 발표한 '세계 에너지 전망 2026(World Energy Outlook 2026)' 보고서에 따르면, 현재 전 세계 모든 유형의 데이터센터에서 가용 가능한 총 전력 용량은 120GW(기가와트) 규모입니다. 그런데 주목해야 할 점은 2030년 말이 되면 이와 맞먹는 수준인 또 다른 120GW의 용량이 추가로 확보될 것으로 예상된다는 사실입니다. 더욱 놀라운 것은, 새롭게 추가될 용량 중 무려 75%가 오직 인공지능(AI) 전용으로 할당될 것이라는 점입니다. 이는 향후 데이터센터의 성장이 단순한 규모 확장을 넘어, AI라는 특정 목적을 향해 극단적으로 집중될 것임을 시사합니다.
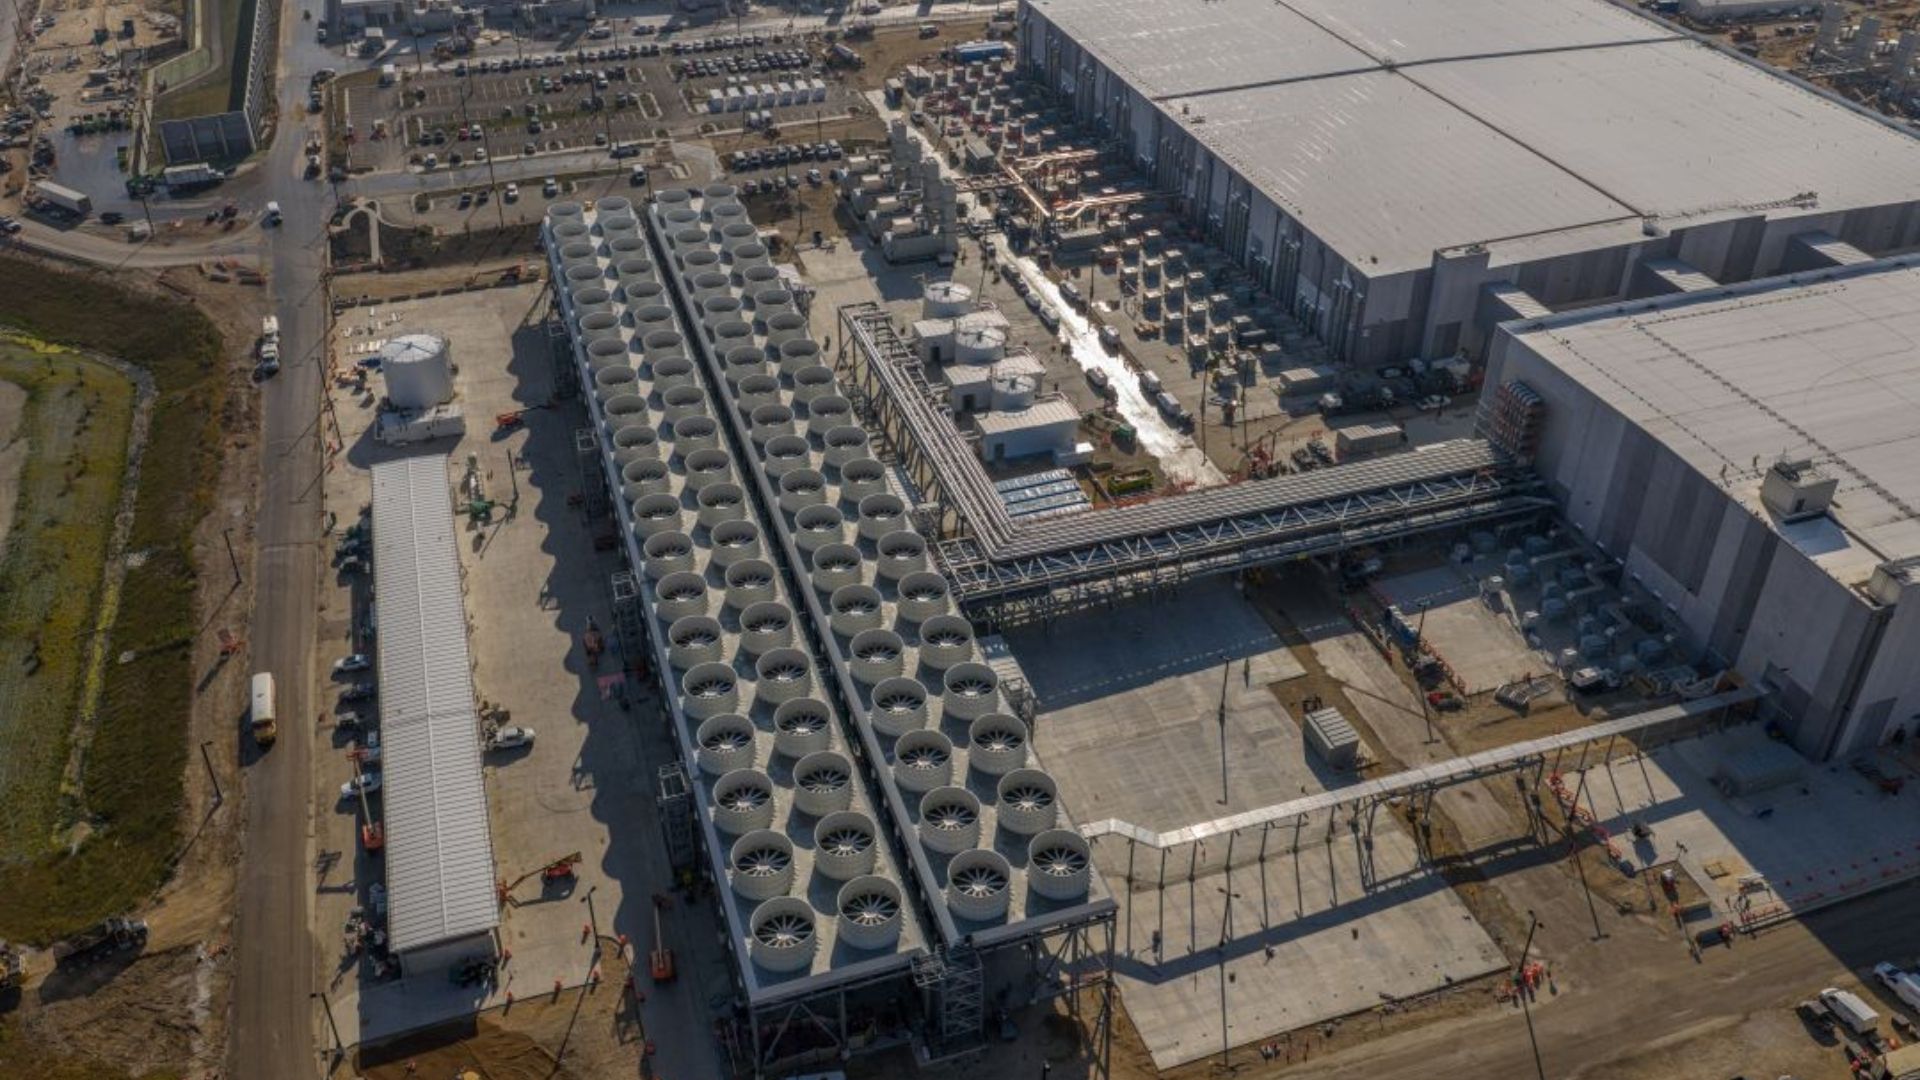
특히 이번 보고서에서 가장 눈에 띄는 대목은 'AI 팩토리(AI factories)'라 불리는 거대 시설들의 등장입니다. IEA는 위성 이미지를 활용한 정밀 추적을 통해, 현재 건설 중이거나 확장 작업이 진행되고 있는 93개의 대규모 'AI 팩토리'를 식별해냈습니다. 과거의 데이터센터가 단순히 데이터를 저장하고 전달하는 역할을 했다면, 이제는 거대한 연산 능력을 생산해내는 '공장'과 같은 역할을 수행하게 된 것입니다.
이 'AI 팩토리'들의 성장 속도는 가히 폭발적이라고 표현할 수 있습니다. 보고서에 기록된 수치를 살펴보면, 이 사이트들의 전력 용량은 불과 2년이라는 짧은 시간 동안 2GW 미만에서 17GW로 무려 8배 이상 급증했습니다. 이러한 가파른 상승 곡선을 고려할 때, 모든 건설 프로젝트가 완료된 시점의 총 용량은 50GW에 달할 것으로 전망됩니다. 50GW라는 수치는 전력 수요 측면에서 볼 때, 영국(Great Britain)이라는 국가 하나를 통째로 전력망에 추가하는 것과 맞먹는 엄청난 규모입니다.
결국 AI 인프라의 확장은 단순한 기술적 진보를 넘어, 국가적 차원의 전력 수급 및 에너지 안보 문제와 직결되고 있습니다. 거대해지는 AI 인프라를 지탱하기 위해서는 전력 공급의 확대뿐만 아니라, 발생되는 막대한 열을 관리하기 위한 '데이터센터 냉각 상태(The data center cooling state of play)'에 대한 기술적 대응 또한 매우 시급한 과제로 떠오르고 있습니다. Microsoft의 사례에서 볼 수 있듯이, 글로벌 테크 거인들의 이러한 움직임은 향후 전 세계 에너지 지형을 근본적으로 뒤바꿔 놓을 것입니다.
2부: 전력 요금 변동성 및 재생에너지와 화석 연료 간의 에너지 불일치#
최근 전 세계적으로 진행되고 있는 AI 데이터센터의 대규모 건설 붐은 글로벌 전력망에 유례없는 압박을 가하고 있습니다. 많은 지역에서 현재의 전력 시스템이 감당할 수 있는 최대 부하(peak load)를 초과하는 프로젝트들이 추진되고 있기 때문입니다. 국제에너지기구(IEA)의 'World Energy Outlook 2026' 보고서에 따르면, 현재 전 세계 모든 유형의 데이터센터에서 사용 가능한 총 용량은 120GW에 달하며, 향후 10년 이내에 추가로 120GW의 용량이 더 확보될 것으로 전망됩니다. 주목해야 할 점은 이 추가 용량 중 무려 75%가 인공지능(AI) 전용으로 할당될 예정이라는 사실입니다.
이러한 전력 수요의 폭증은 단순히 수치상의 변화를 넘어, 물리적인 인프라의 확장으로 이어지고 있습니다. 위성 이미지 분석을 통해 확인된 결과, 현재 건설 중이거나 확장 중인 93개의 대규모 'AI factories'가 포착되었습니다. 이들 사이트의 용량은 불과 2년 만에 2GW 미만에서 17GW로 급격히 성장했으며, 완공 시에는 총 50GW에 도달할 것으로 예상됩니다. 이는 전력 수요 측면에서 마치 '두 번째 영국(Great Britain)'을 전력망에 추가하는 것과 맞먹는 엄청난 규모입니다.
이러한 에너지 수요 폭증의 이면에는 하드웨어 기술의 급격한 변화와 맞물린 강력한 컴퓨팅 수요가 자리 잡고 있습니다. 최근 AI 반도체 시장의 흐름을 살펴보면, 미국의 AI 칩 관련 규제(America’s AI chip rules)가 지속적으로 변화함에 따라 그 여파가 전 세계로 확산되고 있는 양상입니다. 특히 GTC 202erv에서 공개된 Ian Buck(Hyperscale 및 HPC 부문 부사장)의 질의응답(Q&A) 트랜스크립트를 살펴보면, 기술적 전환점이 명확히 드러납니다. 그는 CPX의 출시 보류(shelving CPX)와 더불어 올해 LPU 디코딩 기술의 출시(shipping LPU decode)에 대해 언급하며 하드웨어 로드맵의 변화를 시사했습니다. 또한, AI 에이전트(AI agents)의 확산으로 인해 데이터센터용 CPU 수요 역시 급증하며 전력 소비를 더욱 가속화하고 있습니다.
이와 관련하여 현재 데이터센터 산업의 핵심적인 기술 및 경제적 동인을 정리하면 다음과 같습니다.
- AI ASIC 및 규제 변동성: 미국의 AI 칩 규제 정책이 수시로 변함에 따라, 전 세계 공급망과 비용 구조가 불확실성에 직면해 있습니다.
- GTC 2026 하드웨어 로드맵: Ian Buck 부사장의 발표에 따라, CPX의 중단과 LPU decode 기술의 올해 출시가 예정되어 있어 컴퓨팅 아키텍처의 변화가 예고되었습니다.
- CPU 수요의 급증 원인: AI 에이전트 기술의 발전이 데이터센터 내 CPU 사용량을 폭발적으로 증가시키는 핵심 동력으로 작용하고 있습니다.
- 에너지원 불일치(Energy Mismatch): 데이터센터의 재생에너지 구매 계약(PPA) 비중은 약 50%에 육박하지만, 실제 전력 생산은 여전히 석탄 및 천연가스(coal- and natural-gas) 화석 연료에 의존하고 있는 실정입니다.
이처럼 막대한 전력 소비는 데이터센터 건설을 둘러싼 지역 사회의 반발을 불러일으키는 주요 원인이 되고 있습니다. 많은 지역 주민들은 데이터센터의 운영이 기존의 전기 요금(utility prices) 인상을 초래한다고 비판하며 강력하게 반대하고 있습니다. 하지만 이에 대해 IEA는 분석 결과, 아직 데이터센터 용량의 성장과 전기 요금 상승 사이의 '명확한 상관관계(clear relationship)'는 나타나지 않았다고 설명합니다.
물론 향후 시나리오는 두 갈래로 나뉩니다. 만약 데이터센터가 기존의 전력 용량을 효율적으로 활용하고 그에 따른 비용을 공정하게 분담한다면, 오히려 모든 고객의 전기 요금을 낮추는 긍정적인 결과를 가져올 수도 있습니다. 그러나 반대로, 대규모 전력 소비자를 수용하기 위해 전력망 운영자(grid operator)가 대대적인 시스템 업그레이드를 단행해야만 하는 상황이 온다면, 그 막대한 비용이 모든 사용자에게 분산되어 결과적으로 월간 전기 요금(monthly bills)의 상승을 초래할 위험이 있습니다. 결국, AI 시대의 전력 인프라 관리는 기술적 진보만큼이나 경제적, 사회적 합의가 중요한 과제가 될 것입니다.
3부: 2050년 32조 달러 규모의 투자 전망과 인프라 구축의 병목 현상#
AI 데이터센터의 폭발적인 전력 소비는 단순히 기술적 문제를 넘어, 지역 사회와의 갈등이라는 사회적 비용을 발생시키고 있습니다. 현재 많은 지역 사회에서는 데이터센터 건설이 기존 주민들의 전기 요금 인상을 초래할 것이라는 우려 때문에 건설 반대 움직임을 보이기도 합니다. 하지만 국제에너지기구(IEA)의 분석에 따르면, "데이터센터 용량의 증가와 전기 요금 인상 사이에 아직 명확한 상관관계가 나타나지 않는다"고 밝혔습니다. 만약 데이터센터가 기존의 전력 용량을 활용하면서 그 비용의 적절한 분담금을 지불한다면, 오히려 모든 고객의 전기 요금을 낮추는 데 기여할 가능성도 존재합니다. 다만, 대규모 전력 소비원을 수용하기 위해 전력망 운영자가 시스템 업그레이드를 강제적으로 수행해야 하는 상황이 발생한다면, 그 비용이 모든 사용자에게 분산되어 결과적으로 매달 지불하는 전기 요금 인상으로 이어질 수 있다는 점은 주의 깊게 살펴봐야 할 대목입니다.
에너지 전환 측면에서도 심각한 과제가 남아 있습니다. IEA는 데이터센터의 탄소 배출 문제를 강력하게 제기했습니다. 현재 데이터센터들의 전력 구매 계약(PPA)을 살펴보면 재생 에너지 비중이 거의 50%에 육박하며 재생 에너지 중심의 운영을 지향하고 있습니다. 그러나 실제 전력 발전 현황을 들여다보면, 신뢰성 확보를 위해 석탄 및 천연가스 발전원이 60%에 가까운 비중을 차지하고 있는 실정입니다. 이는 재생 에너지가 데이터센터에 필요한 전력을 안정적으로 공급하지 못하는 순간, 즉 신뢰성이 요구되는 시점에 화석 연료 발전이 즉각적으로 투입되어야 하기 때문입니다. 이러한 흐름 속에서 일론 머스크(Elon Musk)의 '콜로서스 2(Colossus 2)' 프로젝트(미국 미시시피주 사우스헤이븐 소재)와 같이 자체적인 전력 공급원을 구축하려는 움직임도 나타나고 있습니다. 현재 미국 내에서 계획되었거나 건설 중인 전력 용량은 약 180GW에 달합니다. 결과적으로 재생 에너지 공급이 수요를 따라잡기 위해 성장하고 있음에도 불구하고, 데이터센터로 인한 석탄 및 천무가스 배출량은 2030년까지 70%나 증가할 것으로 전망됩니다.
미래의 투자 규모는 상상을 초월합니다. AI 데이터센터에 대한 투자는 2050년까지 무려 32조 달러(약 4경 3천조 원) 규모에 이를 것으로 예상됩니다. 이는 인류가 구축해 온 철도, 전력화(electrification), 그리고 인터넷 인프라에 투입된 모든 비용을 합친 것보다도 더 큰 규모입니다. 그러나 이러한 막대한 자본 투입에도 불구하고, IEA는 전력망(Grid)이 여전히 중대한 병목 현상(Bottleneck)으로 작용할 것이라고 경고합니다. 재생 에너지 발전소 건설에는 보통 1년에서 5년 정도가 소수되는데, 이는 대규모 데이터센터 프로젝트가 중단 명령(Moratorium) 없이 진행될 때 소요되는 시간과 비슷합니다. 문제는 송전망(Transmission) 작업의 경우 이보다 3배에서 5배나 더 오랜 시간이 걸릴 수 있다는 점입니다. 이러한 인프라 구축의 지연 때문에 일부 AI 하이퍼스케일러(Hyperscalers)들은 차라리 데이터센터 부지에 제트 엔진을 직접 설치하는 방안까지 고려하고 있습니다. 하지만 이 역시 터빈 블레이드(Turbine blades)와 같은 핵심 부품의 공급 부족 문제에 직면해 있어, 인프라 확충의 어려움은 계속될 것으로 보입니다.
한눈에 보는 핵심 비교 분석#
| 비교 항목 | 기존 인프라 및 에너지 현황 | AI 데이터센터 중심의 변화 및 전망 | 핵심 차이 및 병목 지점 |
|---|---|---|---|
| 전력원 구성 | 재생 에너지 PPA 비중 약 50% | 실제 발전 시 석탄/천연가스 비중 약 60% | 신뢰성 확보를 위한 화석 연료 의존도 심화 |
| 투자 규모 | 철도, 전력화, 인터넷 인프라 합산액 | 2050년까지 32조 달러 규모 전망 | 기존 주요 산업 인프라를 압도하는 투자 규모 |
| 인프라 구축 기간 | 재생 에너지 발전소 (1~5년 소요) | 송전망(Transmission) 작업 (3~5배 더 소요) | 전력망 확충 속도가 데이터센터 건설을 못 따라감 |
| 에너지 자립 전략 | 기존 전력망(Grid) 의존 | 자체 발전(Colossus 2) 및 제트 엔진 도입 검토 | 부품(터빈 블레이드 등) 공급망 병목 현상 발생 |
독자 체크리스트 및 자주 묻는 질문 (FAQ)#
💡 AI 인프라 투자 및 환경 리스크 체크리스트
- [ ] 전기 요금 변동성: 데이터센터의 전력망 업그레이드 비용이 지역 주민의 요금 인상으로 전가될 가능성이 있는가?
- [ ] 탄소 배출 트래킹: 재생 에너지 계약(PPA) 수치 외에, 실제 발전원(석탄/가스)의 비중과 2030년 배출량 증가 폭을 고려하였는가?
- [ ] 공급망 병목 확인: 데이터센터 자체 발전 설비 도입 시, 터빈 블레이드 등 핵심 부품의 수급 가능 여부를 확인하였는가?
❓ 자주 묻는 질문 (FAQ)
Q1. 데이터센터가 들어서면 무조건 전기 요금이 오르나요? A1. 반드시 그렇지는 않습니다. IEA의 분석에 따르면 데이터센터의 용량 증가와 전기 요금 인상 사이의 명확한 상관관계는 아직 입증되지 않았습니다. 만약 데이터센터가 기존 전력망의 여유 용량을 활용하고 비용을 적절히 분담한다면 오히려 요금이 낮아질 수도 있습니다. 다만, 전력망 업그레이드가 필요해져 그 비용이 사용자에게 분산될 경우에는 요금이 인상될 수 있습니다.
Q2. 재생 에너지를 많이 쓰는데 왜 탄소 배출량은 늘어난다고 하나요? A2. 데이터센터는 24시간 중단 없는 운영을 위해 '신뢰성'을 최우선으로 합니다. 재생 에너지는 기상 조건에 따라 변동성이 크기 때문에, 에너지가 부족한 순간을 대비해 석탄이나 천연가스 같은 화석 연료 발전이 즉각 투입되어야 합니다. 이로 인해 실제 발전 비중에서 화석 연료가 차지하는 비중이 높게 나타나며, 2030년까지 관련 배출량이 70% 증가할 것으로 예측되는 이유입니다.
딥러너 (DeepLearner)이었습니다.


💬 기술 토론 및 피드백 0
건전하고 유익한 토론을 지향합니다아직 등록된 의견이 없습니다.
이 아티클에 관한 궁금한 점이나 추가 팁을 첫 번째로 남겨보세요!
기술 토론에 참여하시려면 로그인해 주세요.
로그인 후 댓글 작성